如果我们只看市场大盘的话,2026年的游戏行业其实并不差。
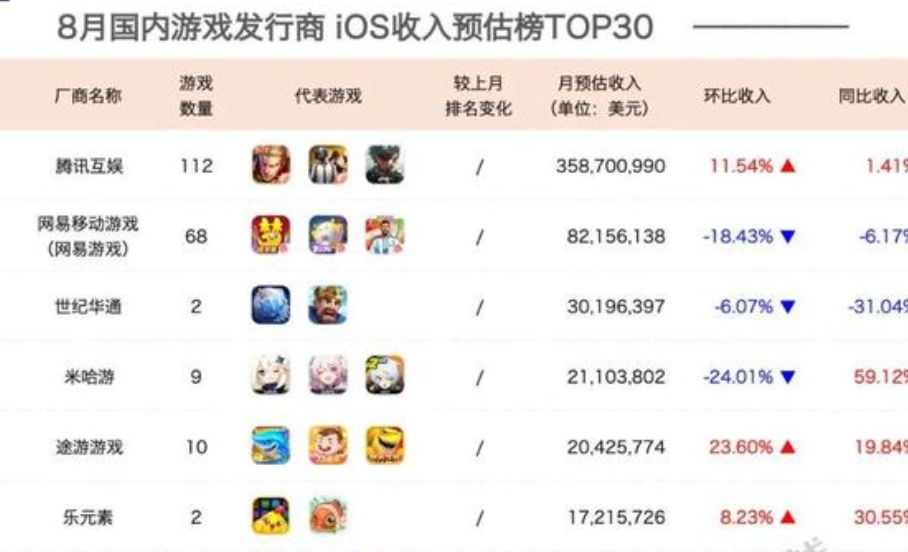
今年上半年,中国游戏市场实际销售收入达到1884.5亿元,同比增长12.17%;国内游戏用户规模达到6.84亿,同比增长0.82%。同期,自研游戏海外市场实际销售收入达到123.72亿美元,同比增长30.22%。到了8月,国内游戏市场单月实际销售收入仍达到316.27亿元,同比增长8.08%。
数据说明一切,市场依旧繁荣。
不过我们如果把视线转移到各个游戏公司的身上,就会看到两幅完全不同的景象。
一边是新品大作呈轰炸之势,畅销榜城头变幻大王旗,《三角洲行动》《无畏契约》《洛克王国:世界》等产品持续贡献增量;另一方面是项目取消、工作室关闭的消息却也不绝于耳。
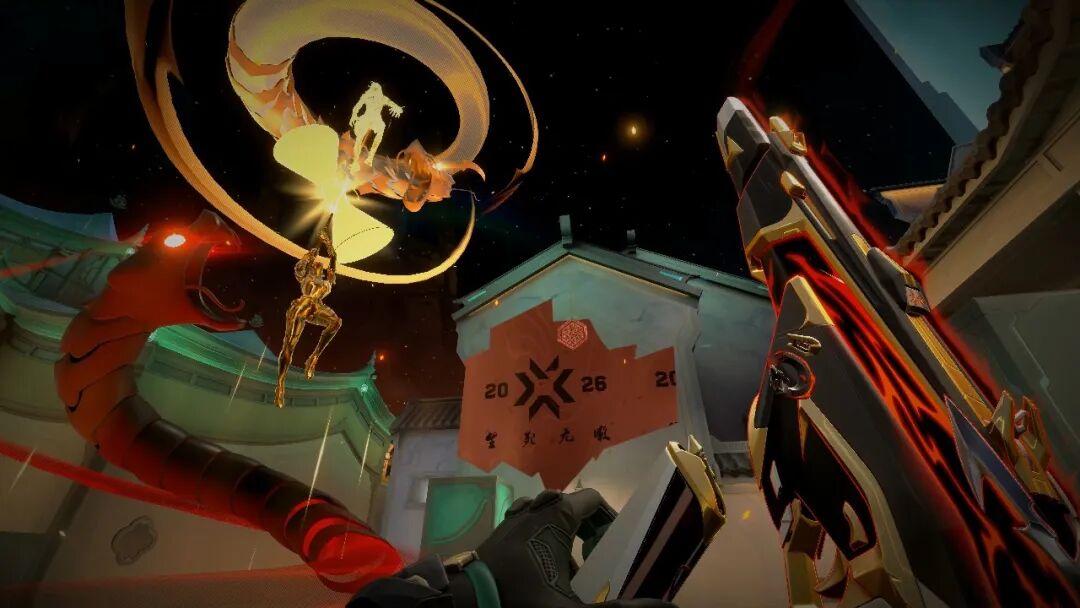
其中,以腾讯为例,腾讯二季度网络游戏业务收入659亿元,同比增长11%,本土游戏业务增长17%,《三角洲行动》《无畏契约》等长线产品的日活均创下新高。与此同时,腾讯旗下也有产品宣布停运,《最终幻想14:水晶世界》将在9月30日正式关服,完整运营周期仅468天。
网易同样如此,8月,有消息称网易首款仙侠单机游戏《剑心雕龙》项目组解散,项目此前刚结束首批定向线下测试,消息称原因与研发进度未达到内部预期有关。
放到海外,也出现了同样的剧本。
9月以来,《Hyper Light Drifter》开发商Heart Machine几乎全员离职,《Moss》开发商Polyarc结束运营,《MindsEye》开发商Build A Rocket Boy也被报道正在走向关闭。9月21日,关于苏格兰游戏开发商Build A Rocket Boy即将永久关闭的消息再次成为行业话题。
甚至连索尼与小岛秀夫合作的《PHYSINT》,也曾在今年6月被索尼方面叫停,之后才由微软Xbox接手合作继续推进。
这一切的一切都显示出来一个值得注意的现象:游戏市场还在持续增长,但大厂们下手却是更加狠辣,越来越敢朝着那些过去的大项目下手。
大厂的算盘越打越精了
大厂项目调整频繁,最主要的原因在于,这其中有很大一部分项目是来自于2020年开始的那一轮资本扩张周期。当时行业烈火烹油,游戏厂商纷纷寻求扩张,中国厂商也四处出海收购了大量海外资产。
但很快大家发现,海外的游戏团队已经不是曾经的模样,他们过往的经验对于同时遭遇技术迭代与玩家迭代的游戏市场而言,变得不再高效。
所以,从2024年开始,国内厂商陆续开始重整自己的业务线,聚焦于务实与可验证的项目,而不再进行广撒网式的资本投放。
如果把今年上半年的游戏市场拆分来看,就会发现行业增长并没有平均落到每一家公司的头上。
根据游戏工委发布的《2026年1—6月中国游戏产业报告》显示,上半年国内游戏市场收入同比增长12.17%,自研游戏海外市场收入更增长30.22%。
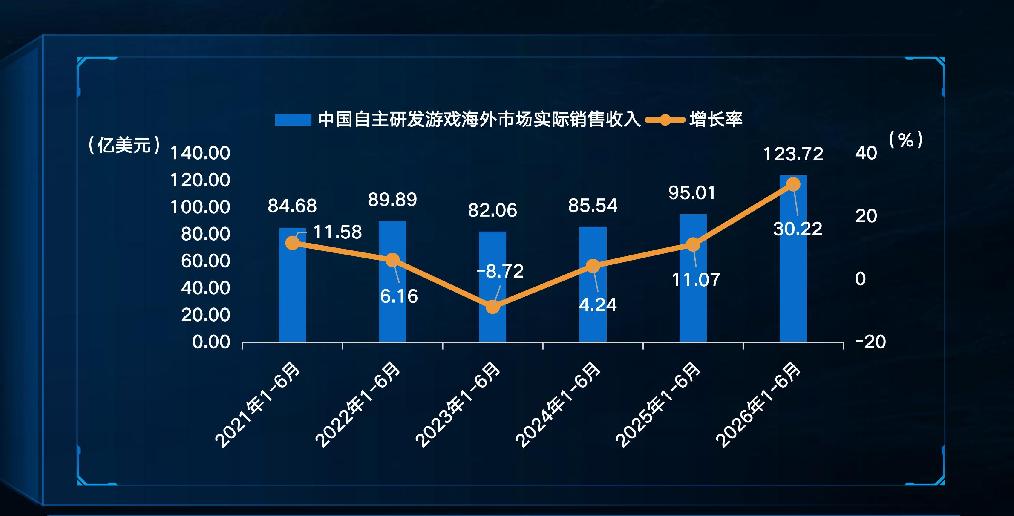
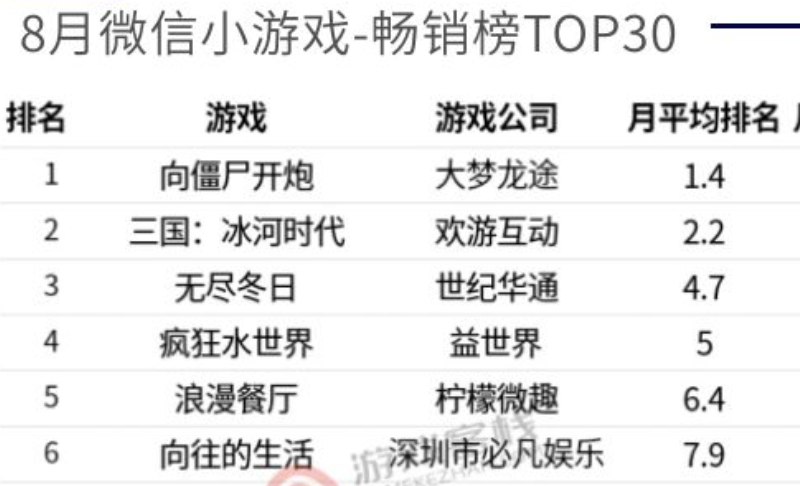
所以,把上市公司的中期报告全部拉出来对比就可以看出,游戏的大盘依然保持增长,但企业之间已经出现明显分化:头部大厂和热门爆款贡献了主要的增量,中腰部厂商的生存压力反而进一步增加。
过去,一家游戏厂商可以同时开展多个项目,一个团队做MMO,一个团队搞二次元,再来点海外工作室,同时手里还有一堆各种「代号」。只要公司的资金链没有问题,项目就可以继续推进,试错就可以继续进行。
不过到了今日,新立项的游戏不仅成本越来越高,需要的人也越来越多,而且时间的跨度也是越拉越长。矩阵注意到,这两年不少亮相的大型项目从立项到上线可能需要数年时间,甚至在游戏就差临门一脚上线的时候,也都会出现各种意外。上线并不意味着结束。相反,真正的长期运营才刚刚开始。
所以在经历过了一系列的失败之后,大家就会从「要开辟一个新项目」变成了「这个新项目能不能成功?」,带着这种怀疑,最后的思路就会变「假如这个项目没有达到预想中的收益,那么是不是把这笔钱投入到现有的现金牛项目会更稳当」上面来。
所以回报率才是今天“砍项目”越来越频繁的核心原因。并不是大厂突然变得没有耐心了,而是项目本身的机会成本变高了,厂商的算盘越打越精了。
这笔账应该这样算
前面我们已经说过了,今天大规模的项目调整,更主要的是前面砍掉包袱,告别战略模糊。因为过去成功的开发经验,并不意味着能够直接复制到今天。因为随着时间的推移,整个市场都在发生变化,技术在变,玩家在变,商业模式在变,平台也在变。尤其是过去几年,开放世界、多端游戏、甚至UGC生态的迅速发展,让游戏已经从“做出一个产品”逐渐转向“经营一个持续存在的数字世界”。
所以,并不是所有的人都会一尘不变的按部就班去推动那套几年前定下的计划。于是,项目取消就成为一种非常自然的结果。
不过要注意的是,砍项目并不意味着业务是在收缩,收缩项目是需要把力往一个方向使,从过去的“广撒网”转变到“集中”,因为大型游戏的低成本试错已经相当困难,我们大概整理了一些近年超500人团队规模的游戏,比如《王者荣耀:世界》行业公开报道项目投入约 800 人,研发时间 6 年;《解限机》公开报道项目500 人级别,研发时间 10 年;《逆水寒手游》上线前官方披露700 人,研发时间 4 年;《诡秘之主》官方公开披露624 人全职研发团队,研发时间 4 年,总成本 12 亿;《望月》项目扩充后600 人团队,研发时间 5 年……
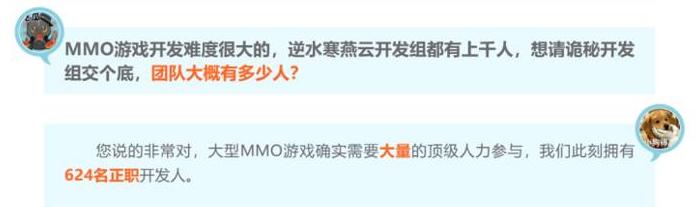
所以,大厂为什么会把一些看似非常重磅的IP项目直接砍掉,因为越是这种大IP,那么立项的成本就会越高,但是一旦上线不能满足回报,那么都属于血亏的项目。除了这一点外,更现实的原因是,成功产品本身也开始吞噬更多的资源。
以腾讯为例,《三角洲行动》《无畏契约》等热门游戏依然处于非常旺盛的生长阶段,不断通过新版本、新玩法和跨圈层联动获得新增量,为腾讯的游戏业务提供了重要的增长点,所以腾讯愿意将更多的资源给到这种可以看到回报的项目上,一款已经拥有稳定用户、成熟社区和长线运营能力的游戏,继续投入更多的玩法、更多的游戏体验,甚至是一场大型的活动,往往比从零开始养一个全新项目更加可控。
所以,“少项目,重投入”这种方式,前者可以降低公司内部的管理协调难度,后者可以帮助更多优质游戏转变成长青游戏,从而提供更多的价值。
不光是厂商会算,玩家也更聪明了
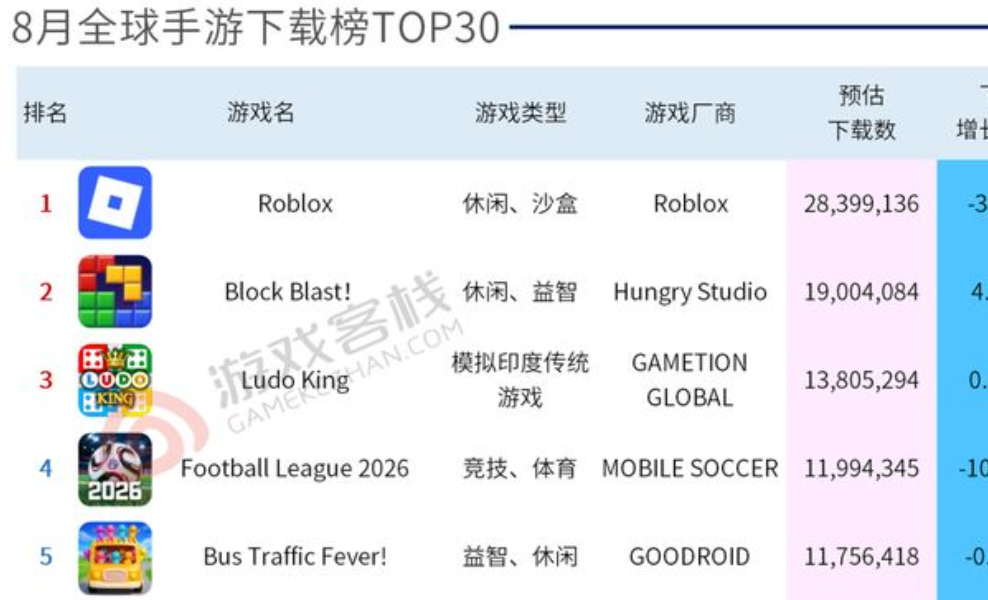
当然,最重要的一点便是,玩家也有自己的算盘。此前就有海外分析指出,Z世代及00后的阿尔法世代玩家在游戏上的消费习惯已经改变。北美青少年将大把时间消费在了Roblox等平台型游戏之中,3A大作的消费年龄层则大幅提升,变成了“中年人游戏”。
新生代玩家的虚拟社交关系,彼此的互动、身份认同,全都基于游戏而建立。这就要求游戏持续保持在线、持续更新和输出内容。游戏正在变成玩家的第二家园。
玩家的改变倒逼游戏形态的改变。
曾经,一款游戏上市往往意味着研发投入基本结束,接下来就是卖多少赚多少的“数钱时光”,团队则可以投入到新作的研发之中。但如今,游戏要永远在线、永远更新,就要求厂商保持游戏的更新,哪怕游戏已经上线运营多年。
在《崩铁》《无限暖暖》等很多游戏的访谈中,制作人都提到过大型项目要提早至少一年做内容准备。玩家玩到的内容其实是早在一二年前就已经开发完成的。而制作组在游戏上线后依然要持续投入研发,甚至比公测前投入更多。
像《洛克王国:世界》当前章节的主线和支线,基本上早在一年前就基本开发完成,制作组这一年除了做优化和设计外观等,还有一个任务就是准备未来版本的新内容。而这已经成为长线运营游戏的常态。
从海外的《堡垒之夜》到国内《和平精英》,没有游戏上线后可以躺平挣钱,而是需要持续不断的成本投入。游戏不但要推出新地图、新活动、新玩法,甚至还得对游戏引擎进行更新迭代以追赶新时代的画面标准。
如今,这种趋势已经从网游蔓延到单机。育碧的《刺客信条》系列,动视的《使命召唤》系列,EA的《FC 26》《战地》等系列游戏,都得保持有节奏的更新并伴有在线内容。网游和单机的界线正变得越来越模糊。
所以说,游戏研发成本的飙升,不只是因为人工成本涨价或是项目工程扩大,而是大型游戏从一个个独立的项目,变成一个持续性项目。
成本计算不再只是上线前的研发,还包括上线后的运营和迭代,包括社区的建设、电竞的组织、UGC或二创的激励……简单的销量百万或是畅销榜首,已经不足以计算盈亏。
当项目从点连成了线,当资源不断流入长青项目,传统意义上的“试错”项目自然就要被挤压。即使是大厂,也没有余力同时开展数十个项目,而是需要收指成拳,集中在有价值的方向上发力。
AI背不动砍项目的锅
总结前文,厂商砍项目的原因,一个是出清战略模糊期的历史包袱;一个是聚焦资源于核心业务做好长线运营。双重因素影响下,有项目被砍顺理成章。
很多人觉得,是AI的出现导致了游戏这波砍项目浪潮。甚至有人觉得,裁员越多的厂商,含AI量越高。
但正如上面分析的,技术只是工具,不是目的。厂商砍项目主要还是为了应对市场变化。
在3月的GTC大会上,黄仁勋就表示不要把裁员归咎于AI:当你给人们更好的工具,他们应该有更多想法,想要做更多事,创造更多需求,并创造更多岗位。
AI确实正在改变游戏的生产方式。今年上半年的游戏产业报告已经明确提到,AI正在向游戏产业链全面渗透,从研发提效到玩法和体验创新,都在成为行业的重要变量。
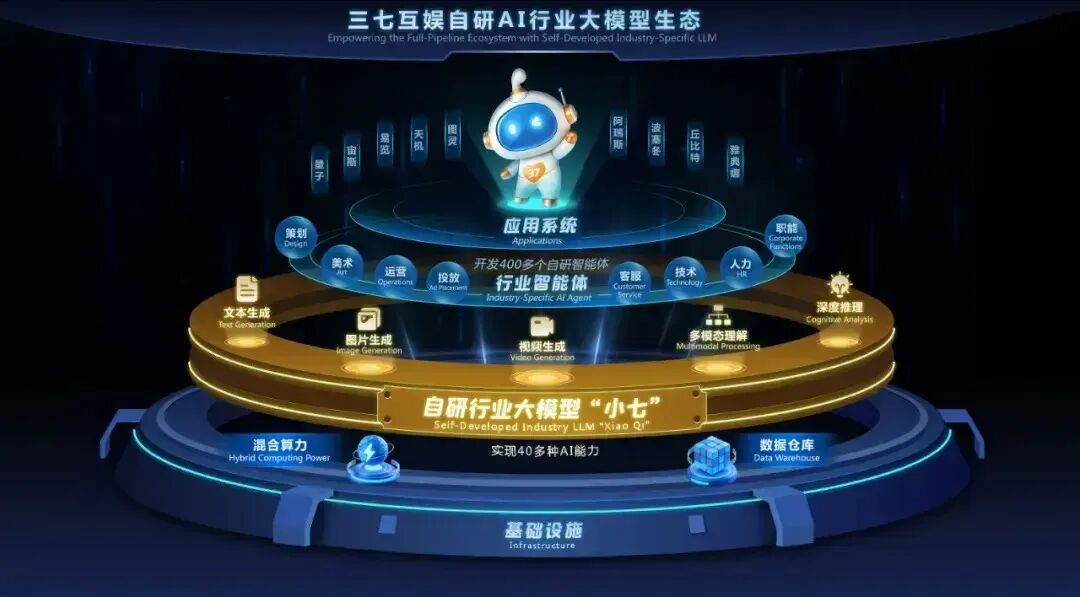
腾讯、网易、三七、巨人等国内多家知名大厂也已经在游戏研发流程中扩大AI的应用。
但问题在于:AI改变的是生产效率,并没有改变一家游戏公司究竟应该做什么。如果一个项目本身没有市场价值,那么AI只能让它更快地被做出来,也可能让公司更快发现它没有价值;如果一个项目拥有优秀的创意和稳定的用户基础,AI则可能帮助团队把更多资源放在内容本身。
所以,与其说AI导致了项目被砍,不如说:AI修正了项目的路线,让其能够更准确的帮助产品走向正确的轨道。
而更加值得关注的是,砍项目的同时,大厂依然在持续招人,这一点尤其值得注意。
网易3月开启的2026年春季校招,就一口气开放2000个转正实习岗位,秋招规模也不小,8月开启了1500个岗位,雷火官方还单独开放600个岗位;腾讯仅在3月上海百万英才招聘活动中就带来4800个实习岗位和200个全职岗位,居参展厂商之首,秋招又再次开放超1000个岗位;米哈游、巨人、盛趣、叠纸等也都在今年的春招和秋招上发布了各自的招聘计划。
除了招聘,知名制作人也依然是厂商争抢的目标。光是今年,就有前《阴阳师》制作人金韬创立芥子游戏获IDG、莉莉丝、少云等投资;前《世界之外》制作人璇子创业获米哈游投资;前《率土之滨》制作人李凯明创立微霄科技获米哈游、IDG等投资,前《口袋奇兵》主策冯其武连获掌趣、三七投资等新闻。
可见,AI只是生产力的放大器,让从1到100变得更快更高效。但从0到1的那个工作,依然需要人来完成。
对大厂来说,他们不再需要已有玩法的复制粘贴类项目。那些“赛马”项目的微创新,不如直接合并到长线运营产品之中,直接做成长青产品的一个模式、一种玩法或是一场IP联动即可,而无需另开一局。
在这种思路下,长青游戏的市场地位的确越来越稳固。长青IP的壁垒已经不是单纯的体量庞大,还在于玩家的社交关系以及数年的真实情感都已经沉淀在游戏里了。这些东西很难被轻易替代。而厂商还在持续投入,用持续投入将壁垒筑得更高。
但当技术变革到来时,那些上一个时代最庞大的巨无霸,往往也是掉头转向最慢也最难的。新人可以随时驶向无人区,而这是大厂最害怕的。
而如今正是这样的一个新时代的开幕。
看到过一个观点:“游戏行业的成功充满不确定性”是对所有后来者最好的保护。原因也在于此。
没有大厂能确保自己永远赢。所以他们砍旧项目的同时也要招人开新项目。或许这其中的大部分项目最终也是关停。但这就是新一轮周期开始的信号。项目能走多远,就看新一批“玩家”们的本事了。