11月3日晚间,游族网络发布公告称,全资子公司上海游族信息技术有限公司与A公司签署《销售合同》,采购PR05500(PCIe)GPU产品,协议总金额42.25亿元(含税)。
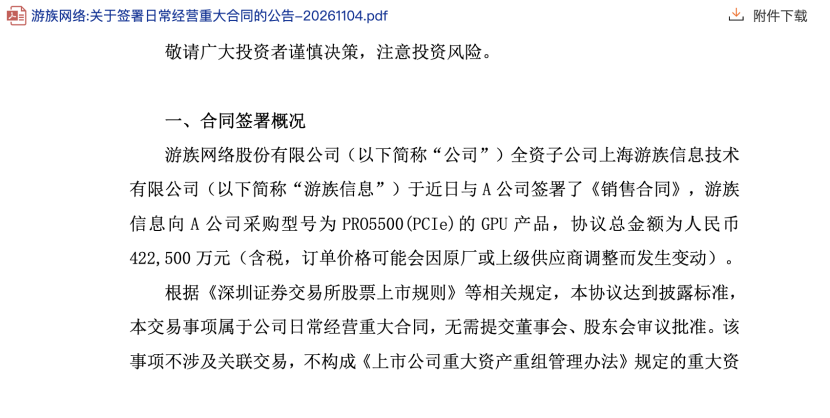
公告明确,该交易属日常经营重大合同,不涉及关联交易与重大资产重组,无需提交董事会及股东会审议。合同采取分批交付方式,订单价格可能因原厂或上级供应商调整而变动。
资金来源于自有资金、银行授信、金融租赁等组合方式,公司称“资金可滚动使用、整体投入规模可控”。
42.25亿元,是什么概念?
财务数据显示,游族网络2026年前三季度实现营收10.63亿元,同比增长4.31%;归母净利润1.42亿元,同比增长85.97%。
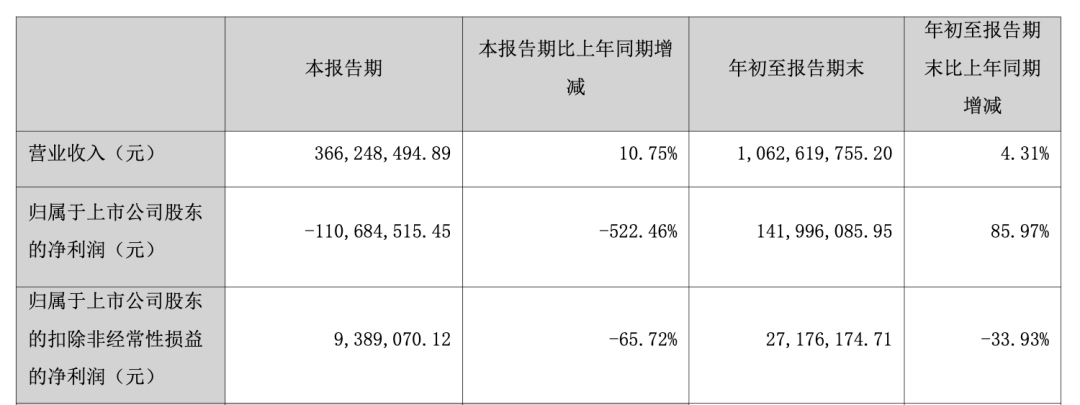
单季度来看,Q3营收3.66亿元,同比增长10.75%,但归母净亏损1.11亿元。
以此计算,这笔GPU采购金额相当于游族前三季度营收的约4倍、净利润的近30倍。对此,游族网络亦在公告中提示投资者“谨慎决策,注意投资风险”。
游族网络的此次AI投入或并非一时起意,过去两年,其便频频加码AI布局。
2023年,游族网络成立AI创新院,定位研运提效。
此后,工具层逐步成型:YOOZOO.AI平台接入数十个大模型,覆盖策划、美术、代码、投放、运维等环节;YOOSpark支持自然语言对话式游戏生成;YOOLab串联图文与视频生成能力。AI角色从后台辅助工具,逐步向新产品孵化延伸。
2025年,游族网络参投国产GPU企业曦望Sunrise;2026年,游族通过智算数据主体增资取得智存合盈51%股权并纳入合并报表。
如今,其又以42.25亿元购买GPU产品,若此次采购顺利交付,其在AI侧的布局将呈现出“工具—算力—硬件载体”架构。
首年利润归团队:内部孵化机制的激进度
在硬件设施之外,游族网络也进行了内部组织机制调整。
今年三季报发布后,游族网络在新闻稿中明确:面向全员开放AI创业项目,免除常规立项审批,设立专项快速评审通道;项目上线后,首年净利润全额归属团队成员。
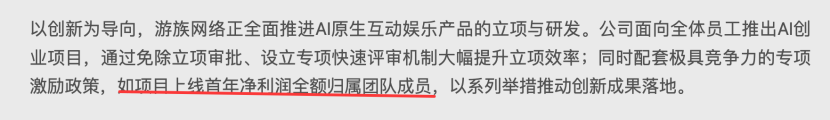
这是一种较为少见的分润模式。在传统游戏公司架构中,创新项目往往受制于KPI考核与立项流程;游族此次将AI原生项目定义为内部创业,公司承担算力成本、平台支持与试错风险,团队获取第一年商业化成果的全部净利润。
逻辑上,这一机制与算力采购形成配套,没有稳定的底层推理与训练资源,“首年利润归团队”的激励便无从落地。但激励力度越大,对产出确定性的要求也就越高。
游戏基本盘:存量游戏收益托底,在研新游接盘
AI叙事再大,游族的主业仍是游戏。
存量产品方面,《少年三国志》系列、《少年西游记》系列、《战火与永恒》《权力的游戏:凛冬将至》《绯色回响》通过持续版本更新维持用户活跃,构成当前现金流的主要来源。
新品储备上,《代号:Ball》《少年三国志战略版》等小游戏正在推进;《少年三国志3》《我的三体:2277》《援军来了》《起源:无尽之地》《代号:SR2》等十余款中重度产品在研。
不过,Q3单季净亏损1.11亿元、经营现金流净流出6.51亿元的数据表明,硬件业务并表与商品采购正在改变公司的资产负债表结构。
转型需要投入,但基本盘能否持续托底,仍是关键变量。
结语:
在此次游族网络交易公告中,我们可看到其留出了多重缓冲空间。
分批交付意味着资金压力可随时间摊薄;价格可能因原厂或上级供应商调整而变动,则暗示最终实际支出存在弹性。公司强调,该交易采用组合融资方式,整体投入规模“可控”。
因此,未来真正值得关注的并不是游族买了多少张显卡,而是这套“公司出算力、团队拿首年利润”的孵化机制,能否把算力转化为AI原生项目,并进一步变成流水和利润。